
Mis à jour le 12 octobre 2026. Temps de lecture : 8m
Achat d’une machine, nouveau véhicule professionnel, matériel, aménagement d’un commerce, rénovation d’un local ou investissement dans votre activité : les projets ne manquent pas lorsque l’on souhaite faire grandir son entreprise.
Mais une question revient rapidement : comment financer cet investissement sans mettre à mal la trésorerie de l’entreprise ?
Le crédit d’investissement constitue l’une des solutions possibles pour financer un projet professionnel en Belgique. Il permet notamment de répartir le coût d’un investissement sur plusieurs années et de préserver une partie des liquidités nécessaires au fonctionnement quotidien de l’entreprise.
Chez Crédit VIP, nous savons qu’un investissement professionnel ne se résume pas à un montant demandé à une banque. Derrière chaque demande, il y a un projet, une activité, des charges, des perspectives de développement et surtout un entrepreneur qui doit pouvoir continuer à faire fonctionner son entreprise sereinement.
Qu’est-ce qu’un crédit d’investissement professionnel ?
Le crédit d’investissement est un crédit professionnel destiné à permettre à une entreprise ou à un indépendant de réaliser un investissement professionnel.
Contrairement à un financement destiné uniquement à couvrir une dépense courante, le crédit d’investissement est généralement utilisé pour financer un bien ou un projet qui doit servir à l’activité pendant une certaine période.
Il peut par exemple permettre de financer :
- l’achat d’une machine
- du matériel professionnel
- un véhicule ou un utilitaire
- l’aménagement d’un commerce
- la rénovation d’un local professionnel
- du matériel informatique
- des équipements professionnels
- l’installation de panneaux solaires
- certains travaux nécessaires au développement de l’activité
- l’acquisition d’un fonds de commerce
- certains investissements immobiliers professionnels
- le développement ou la modernisation de l’entreprise
L'objectif est simple : permettre à l'entreprise d'investir aujourd'hui tout en répartissant le remboursement dans le temps.
Pourquoi recourir à un crédit pour financer son investissement ?
Lorsqu’un entrepreneur dispose d’une certaine épargne, il peut être tenté de financer lui-même son investissement.
Cela peut effectivement être intéressant dans certaines situations.
Mais utiliser l’intégralité de sa trésorerie peut également fragiliser l’entreprise.
Imaginez un indépendant qui dispose de 40.000 € de liquidités et qui doit acheter une machine professionnelle de 30.000 €.
Il pourrait payer la machine comptant.
Mais il lui resterait seulement 10.000 € pour faire face aux dépenses courantes, aux charges, aux périodes plus difficiles ou aux imprévus.
Une autre possibilité consiste à financer tout ou partie de l’investissement à crédit et à conserver davantage de trésorerie.
Il ne s’agit donc pas automatiquement de choisir entre « crédit ou épargne ».
Il faut réfléchir à l’équilibre global de l’entreprise.
La bonne question à se poser
La question n’est pas uniquement :
« Puis-je payer cet investissement avec mes fonds propres ? »
Il peut être plus intéressant de se demander :
« Quelle solution me permet de réaliser mon investissement tout en conservant une trésorerie suffisante pour faire fonctionner mon entreprise ? »
Chaque situation est différente.
C’est justement pour cette raison qu’une simulation crédit professionnel ou une étude personnalisée peut être utile avant de prendre une décision.
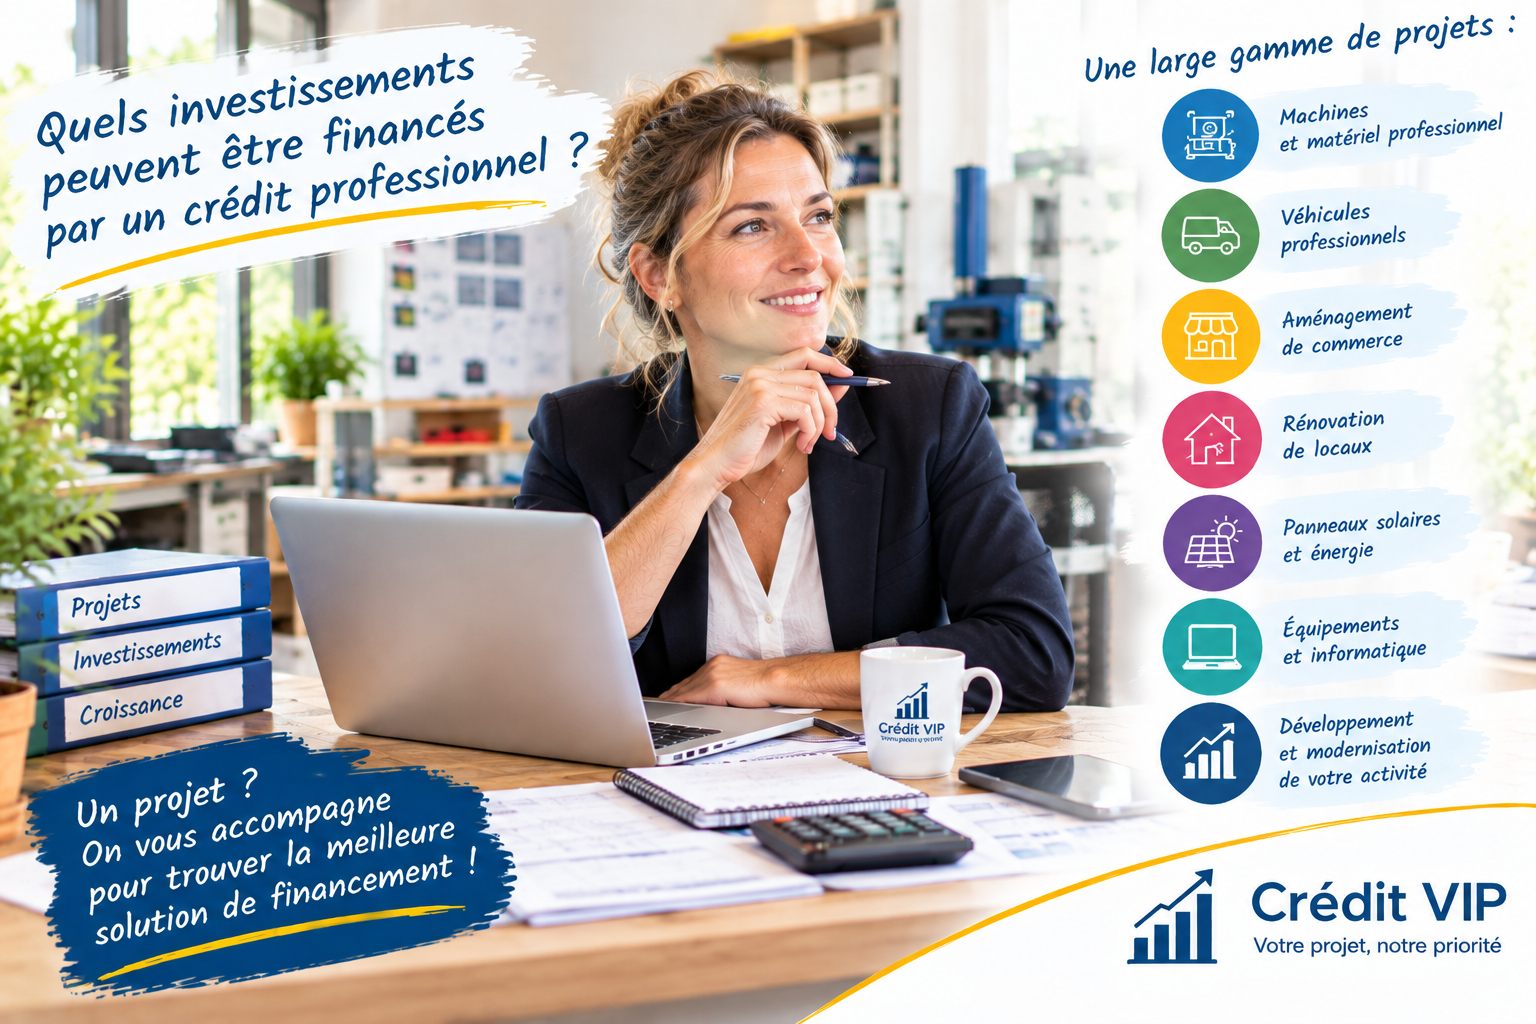
Quels investissements peuvent être financés par un crédit professionnel ?
Le crédit professionnel peut répondre à de nombreux besoins.
Acheter une machine ou du matériel professionnel
C’est l’un des besoins les plus fréquents.
Une machine plus performante peut permettre de :
- gagner du temps
- augmenter la capacité de production
- améliorer la qualité
- réduire certains coûts
- accepter davantage de commandes
- développer une nouvelle activité
Pour un entrepreneur, l’investissement peut donc être directement lié au développement du chiffre d’affaires.
Par exemple, un artisan qui doit acheter une nouvelle machine à 25.000 € peut rechercher un financement permettant de répartir cette dépense sur plusieurs années.
Financer un véhicule professionnel
Un véhicule peut être indispensable à certaines activités.
C’est notamment le cas pour :
- les entreprises de construction
- les couvreurs
- les chauffagistes
- les électriciens
- les installateurs
- les sociétés de nettoyage
- les entreprises de transport
- les indépendants qui se déplacent chez leurs clients
Selon le véhicule et la situation de l’entreprise, différentes solutions peuvent être envisagées : crédit professionnel, crédit d’investissement, leasing ou renting.
Le choix dépend notamment de l’utilisation du véhicule, de sa valeur, de la durée envisagée et de la situation financière de l’entreprise.
Aménager ou rénover un commerce
Un commerce doit parfois être modernisé pour rester attractif.
Travaux, mobilier, équipement, éclairage, installation technique, caisse, informatique ou aménagement intérieur peuvent représenter un investissement important.
Un financement professionnel peut permettre de réaliser ces travaux sans mobiliser immédiatement la totalité des liquidités disponibles.
Investir dans du matériel informatique ou numérique
La digitalisation représente également un investissement pour de nombreuses petites entreprises.
Cela peut concerner :
- ordinateurs
- serveurs
- logiciels professionnels
- systèmes de gestion
- matériel informatique
- solutions de sécurité
- équipements spécialisés
L'objectif peut être de gagner en productivité, de mieux gérer les clients ou simplement de moderniser le fonctionnement de l'entreprise.
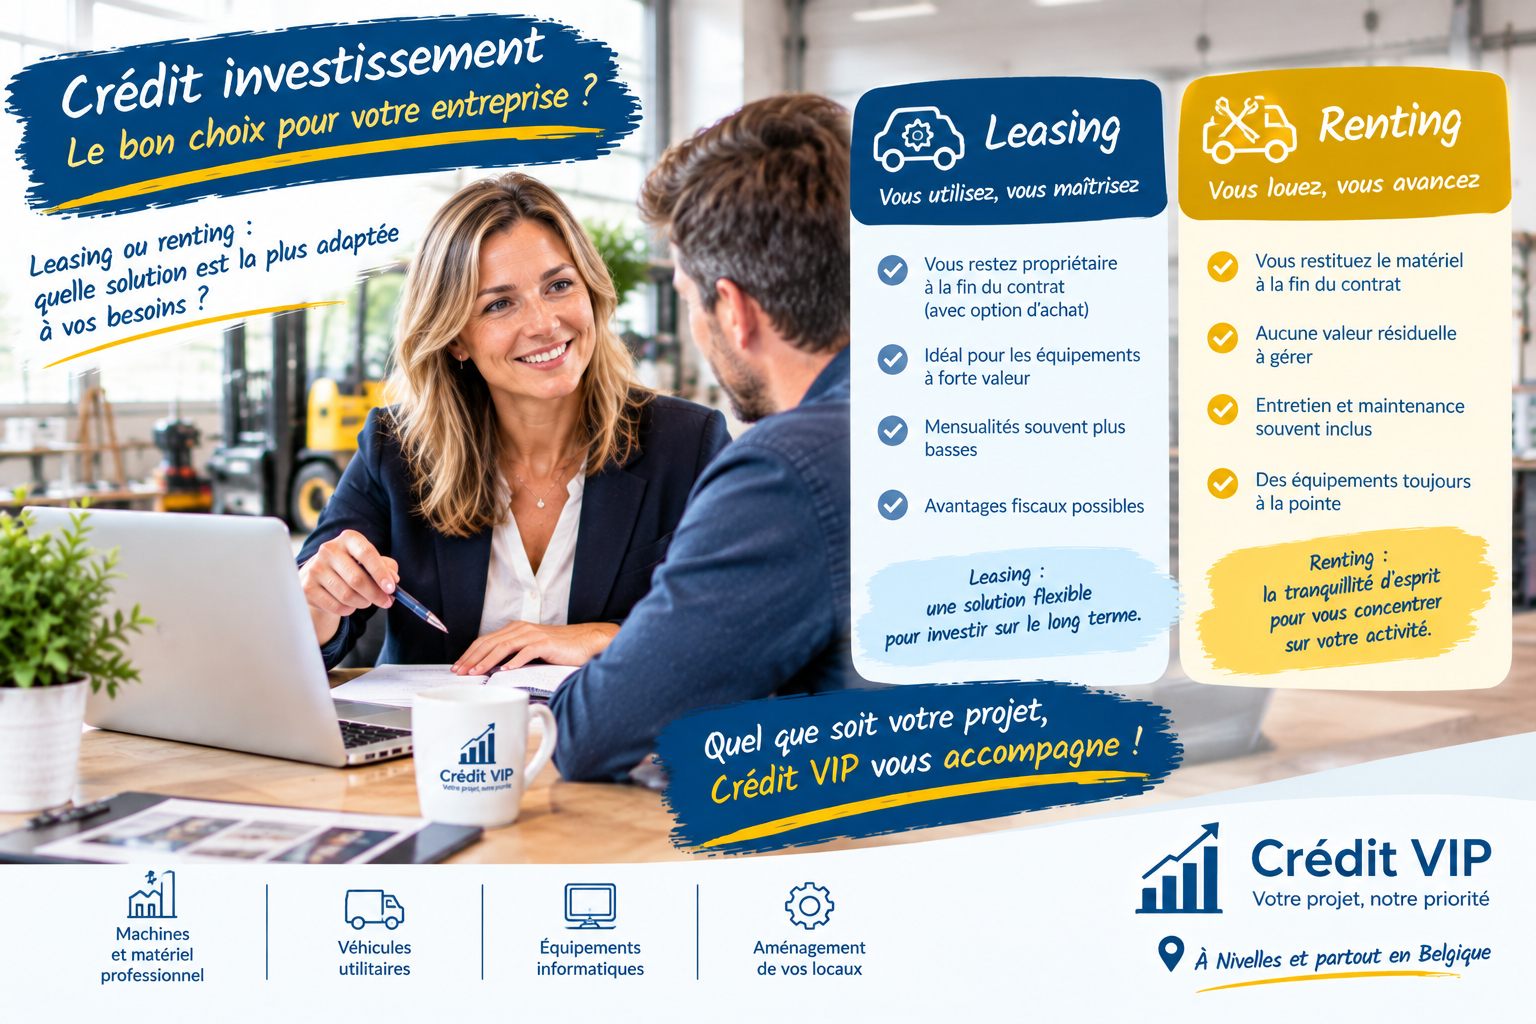
Crédit d’investissement, leasing ou renting : quelle solution choisir ?
Il n’existe pas une seule manière de financer un investissement professionnel.
Selon le projet, plusieurs solutions peuvent être étudiées.
Le crédit d’investissement
Le crédit d’investissement permet généralement de financer un investissement professionnel et de rembourser le montant emprunté sur une période déterminée.
Il peut être adapté lorsque l’entreprise souhaite financer directement un investissement important.
Le leasing
Le leasing peut être particulièrement intéressant pour certains équipements ou véhicules.
L'entreprise utilise le bien dans le cadre d'un contrat de financement et les modalités dépendent du contrat choisi.
Le renting
Le renting constitue une autre formule, notamment utilisée pour certains véhicules ou équipements.
La structure du financement et les services inclus peuvent différer d'un crédit classique.
Les fonds propres
L’entreprise peut également utiliser une partie de ses fonds propres.
Cela peut réduire le montant à financer mais il faut toujours tenir compte de la trésorerie restante.
Les solutions de financement complémentaires
Selon le projet, la région, le secteur d’activité et les conditions d’éligibilité, certaines solutions publiques ou mécanismes de garantie peuvent également être étudiés.
Il ne faut donc pas choisir une solution uniquement parce qu'elle semble moins chère sur le papier.
Il faut regarder l’ensemble :
- montant
- durée
- mensualité
- taux
- coût total
- trésorerie conservée
- propriété du bien
- garanties
- conséquences pour l’entreprise
Quelles sont les conditions pour obtenir un crédit d’investissement en Belgique ?
Il n’existe pas une règle unique qui permet de dire qu’une entreprise obtiendra automatiquement un crédit.
Chaque organisme financier analyse le dossier selon ses propres critères.
Plusieurs éléments peuvent toutefois être examinés.
La santé financière de l’entreprise
Les résultats financiers permettent notamment de comprendre la situation de l’entreprise.
L’organisme financier peut regarder :
- le chiffre d’affaires ;
- la rentabilité ;
- les charges ;
- les résultats des exercices précédents ;
- les crédits existants ;
- la trésorerie ;
- les dettes éventuelles.
Le chiffre d’affaires seul ne suffit donc pas à déterminer si un financement est possible.
La capacité de remboursement
C’est évidemment un élément essentiel.
L’entreprise doit être capable de supporter la nouvelle mensualité en plus de ses charges et engagements existants.
Un investissement de 50.000 € n’aura pas le même impact pour une entreprise réalisant 100.000 € de chiffre d’affaires que pour une entreprise ayant une activité beaucoup plus importante.
Mais là encore, le chiffre d’affaires n’est qu’un élément parmi d’autres.
L’ancienneté de l’entreprise
Une entreprise récente peut présenter davantage d’incertitudes qu’une entreprise disposant de plusieurs années d’activité.
Cela ne signifie pas nécessairement qu’un jeune entrepreneur ne peut pas être financé.
Le projet, l’expérience du dirigeant, les fonds propres, les prévisions et la cohérence globale du dossier peuvent également être pris en considération.
Le projet d’investissement
Un dossier est plus facile à comprendre lorsque le projet est clairement présenté.
Il est donc utile d'expliquer :
- ce que vous souhaitez acheter ;
- pourquoi vous souhaitez l’acheter ;
- combien cela coûte ;
- ce que vous pouvez financer vous-même ;
- combien vous souhaitez emprunter ;
- comment l’investissement va être utilisé ;
- quel impact il devrait avoir sur l’activité.
Un devis détaillé peut notamment permettre de concrétiser le projet.
Peut-on obtenir un crédit d’investissement avec une petite entreprise ?
Oui, une petite entreprise peut rechercher un financement professionnel.
Il n’est pas nécessaire d’être une grande société pour avoir un projet d’investissement.
De nombreuses TPE ont besoin de financer :
- une nouvelle machine
- un véhicule
- du matériel
- un atelier
- un commerce
- des travaux
- une modernisation
- le développement de leur activité
Pour une petite structure, la préparation du dossier est toutefois particulièrement importante.
Lorsque l’activité repose en grande partie sur le dirigeant, il est essentiel de pouvoir expliquer clairement le fonctionnement de l’entreprise et la logique de l’investissement.
Un exemple concret
Prenons l’exemple d’une entreprise réalisant environ 250.000 € de chiffre d’affaires annuel.
Le dirigeant souhaite investir 40.000 € dans du matériel permettant d’augmenter sa capacité de production.
Il peut se poser plusieurs questions :
- Dois-je utiliser mes économies ?
- Dois-je financer la totalité ?
- Quelle mensualité puis-je supporter ?
- Quelle durée choisir ?
- Le matériel peut-il être financé en leasing ?
- Quel sera l’impact du financement sur ma trésorerie ?
- Mon projet est-il suffisamment solide pour être présenté à un organisme financier ?
Ce sont précisément les questions auxquelles il est utile de répondre avant de choisir une solution de financement.
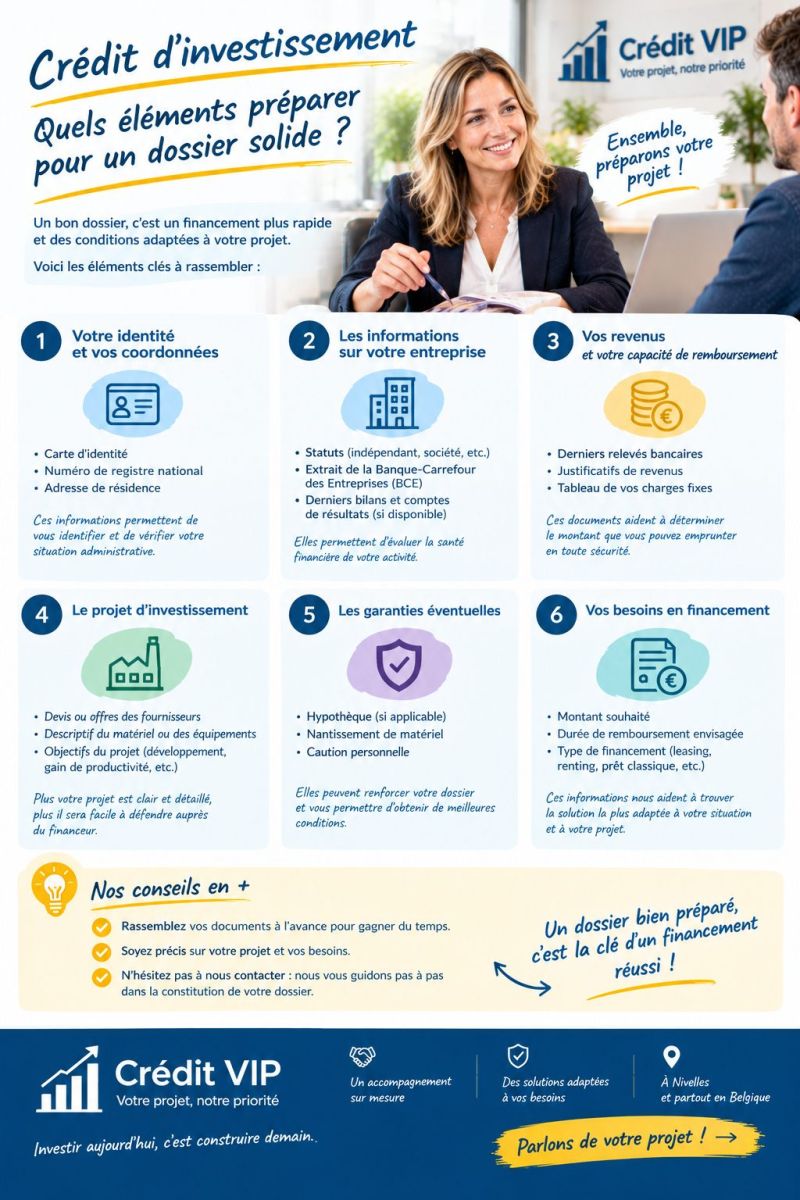
Quels documents préparer pour une demande de crédit d’investissement ?
Un dossier bien préparé permet de présenter plus clairement le projet.
Selon la situation de l’entreprise et le financement recherché, différents documents peuvent être demandés.
Il peut notamment s’agir de :
- numéro d’entreprise et informations d’identification
- statuts de la société
- informations UBO
- comptes annuels
- bilans
- chiffres provisoires
- avertissements-extraits de rôle
- informations concernant les crédits existants
- devis liés à l’investissement
- budget prévisionnel
- informations sur le projet
- justificatifs concernant l’apport éventuel
Notre conseil
Ne vous contentez pas de transmettre un devis.
Expliquez également pourquoi vous souhaitez réaliser cet investissement.
Un dossier professionnel doit raconter une histoire cohérente :
« Voici mon activité. Voici ma situation actuelle. Voici mon projet. Voici ce qu’il va me coûter. Voici ce qu’il doit m’apporter. Et voici comment je souhaite le financer. »
Cette approche permet de donner une vision plus complète du projet.
Comment préparer son dossier de crédit d’investissement ?
Avant de contacter un organisme financier, prenez quelques minutes pour répondre à ces questions.
- Quel est exactement mon investissement ?
Définissez précisément votre besoin.
- Combien coûte le projet ?
Demandez des devis lorsque cela est possible.
- Quel montant puis-je financer moi-même ?
Déterminez la part éventuelle de fonds propres que vous souhaitez consacrer au projet.
- Combien dois-je emprunter ?
Le montant demandé doit correspondre à un besoin réel.
- Quelle mensualité mon entreprise peut-elle supporter ?
Il faut tenir compte des charges et crédits déjà existants.
- Quelle durée est adaptée ?
Une durée trop courte peut entraîner une mensualité importante.
Une durée plus longue peut réduire la mensualité mais augmenter le coût total du financement.
- Quel sera l’impact sur ma trésorerie ?
Ne regardez pas uniquement la mensualité.
Il faut également conserver suffisamment de liquidités pour les dépenses courantes et les imprévus.
Que faire si mon crédit d’investissement est refusé ?
Un refus peut être difficile à comprendre, surtout lorsque l’entrepreneur croit que son projet est solide.
Mais un refus ne signifie pas nécessairement que le projet est mauvais.
Plusieurs raisons peuvent expliquer une décision négative :
- capacité de remboursement jugée insuffisante
- résultats financiers trop faibles
- endettement existant
- fonds propres insuffisants
- ancienneté limitée
- projet mal documenté
- montant demandé trop important
- garanties insuffisantes
- prévisions jugées trop optimistes
Dans certains cas, il peut être intéressant de revoir la structure du financement.
Par exemple :
- réduire le montant emprunté
- augmenter l’apport
- modifier la durée
- envisager un autre type de financement
- compléter le dossier
- rechercher une autre solution adaptée au projet
Chaque dossier mérite donc d’être analysé individuellement.
Pourquoi passer par un courtier pour son crédit professionnel ?
Un entrepreneur connaît généralement très bien son métier.
Mais comparer les différentes possibilités de financement peut être beaucoup plus compliqué.
Le rôle d’un courtier professionnel est notamment de comprendre :
- votre activité
- votre situation financière
- votre projet
- votre besoin de financement
- vos contraintes
- votre capacité de remboursement
L’objectif est ensuite de rechercher une solution de financement cohérente avec votre situation.
Chez Crédit VIP courtier à Nivelles, nous privilégions une approche humaine et personnalisée.
Parce qu’un entrepreneur qui demande 15.000 €, 40.000 € ou 100.000 € n’est pas simplement un numéro de dossier.
Derrière la demande de financement, il y a une entreprise, des clients, des fournisseurs, des charges et souvent beaucoup de travail.
Notre rôle est donc de prendre le temps de comprendre le projet avant de rechercher la solution la plus adaptée.
Combien peut-on emprunter pour un investissement professionnel ?
Il n’existe pas un montant universel.
Le montant qui peut être envisagé dépend notamment :
- du coût de l’investissement
- des résultats de l’entreprise
- de sa capacité de remboursement
- de ses crédits existants
- de ses fonds propres
- de la nature du projet
- de la durée du financement
- des garanties éventuelles
- des critères de l’organisme financier
Un crédit d’investissement doit donc être considéré en fonction de la capacité réelle de l’entreprise à le supporter, et pas uniquement en fonction du montant souhaité.
Crédit d’investissement : faut-il comparer plusieurs solutions ?
Oui.
Comparer uniquement les taux peut être trompeur.
Pour comparer correctement deux propositions, regardez notamment :
Le montant financé
Les deux propositions financent-elles exactement le même montant ?
La durée
Une durée plus longue peut diminuer la mensualité, mais il faut regarder son impact sur le coût total.
La mensualité
Est-elle compatible avec la trésorerie de l’entreprise ?
Le taux et le coût total
Ne vous limitez pas au taux affiché.
Les garanties
Certaines solutions peuvent demander des garanties différentes.
Les conditions du contrat
Les modalités de remboursement, les éventuels frais et les autres conditions doivent également être examinés.
L'objectif n'est donc pas nécessairement de trouver « le taux le plus bas », mais de trouver une solution globalement adaptée au projet.
Pourquoi faire une simulation de crédit professionnel ?
Avant de vous engager, une simulation permet de mieux comprendre votre projet de financement.
Vous pouvez notamment déterminer :
- le montant à financer
- une mensualité indicative
- la durée envisageable
- le coût du financement
- l’impact potentiel sur votre budget
La simulation constitue donc une première étape utile pour savoir si votre projet est financièrement cohérent.
Elle ne remplace évidemment pas une étude complète de votre dossier.
FAQ – Crédit d’investissement en Belgique
Un indépendant peut-il demander un crédit d’investissement ?
Oui. Un indépendant peut rechercher un financement professionnel pour différents investissements liés à son activité. La faisabilité dépend notamment de sa situation financière, de son activité, de son projet et de sa capacité de remboursement.
Une petite entreprise peut-elle obtenir un crédit professionnel ?
Oui. Une petite entreprise peut avoir besoin de financer une machine, un véhicule, du matériel, des travaux ou son développement. La taille de l’entreprise n’est qu’un élément parmi d’autres dans l’analyse du dossier.
Peut-on financer du matériel professionnel avec un crédit ?
Oui. Le matériel professionnel fait partie des investissements pouvant être financés, selon le projet et les conditions de la solution choisie.
Faut-il avoir des fonds propres ?
La réponse dépend du projet et du financement recherché. Un apport peut parfois être demandé ou recommandé, mais chaque situation doit être analysée individuellement.
Quelle est la durée d’un crédit d’investissement ?
La durée dépend notamment du montant, de la nature de l’investissement, de la situation de l’entreprise et de la solution choisie. Il est important de trouver un équilibre entre mensualité et coût total.
Que faire si ma banque refuse mon crédit professionnel ?
Il est possible de faire analyser les raisons du refus et de vérifier si une autre structure de financement pourrait être envisagée. Il peut parfois être nécessaire de revoir le montant, la durée, l’apport ou le type de financement.
Puis-je financer un véhicule professionnel ?
Selon le véhicule et la situation de l’entreprise, différentes solutions peuvent être envisagées, notamment un crédit professionnel, un leasing ou un renting.
En conclusion : financer son investissement sans fragiliser son entreprise
Investir est souvent indispensable pour développer une activité.
Une nouvelle machine peut permettre de produire davantage. Un véhicule peut permettre d'accepter davantage de chantiers. Un nouvel équipement peut améliorer la productivité. Un commerce rénové peut attirer de nouveaux clients.
Mais un investissement doit être réfléchi.
Le meilleur financement n’est pas nécessairement celui qui affiche le taux le plus bas.
Il faut également tenir compte de la mensualité, de la durée, du coût total, des garanties et surtout de l’impact du financement sur la trésorerie de votre entreprise.
Vous êtes indépendant ou dirigeant d’une petite entreprise et vous avez un projet d’investissement ?
Chez Crédit VIP, Florence Taburiaux peut analyser votre situation et votre projet afin de rechercher une solution de financement adaptée.
Vous avez un projet ? Parlons-en.
👉 Demandez votre simulation de crédit professionnel et présentez-nous votre projet.
Que vous souhaitiez acheter du matériel, financer un véhicule, aménager votre entreprise, développer votre activité ou réaliser un autre investissement professionnel, une première étude permet déjà d’y voir plus clair.
Parce que, chez Crédit VIP, Vous êtes important !
Florence