
Mis à jour le 14 octobre 2026. Temps de lecture : 4m
Vous avez un projet à financer et un réflexe : pousser la porte de votre banque. C’est logique, puisque c’est votre banque qui gère votre compte. Pourtant, ce n’est pas toujours le chemin le plus avantageux. Entre la banque qui ne propose que ses propres produits et le courtier en prêt personnel qui compare plusieurs prêteurs (tels alphacredit, cofidis ou buy way), les résultats peuvent différer, en solutions comme en taux comme en facilité d’obtention.
Dans cet article, nous voyons ce qu’est un courtier, en quoi son rôle diffère de celui d’une banque, quels sont ses avantages concrets, ses limites, et comment choisir un professionnel sérieux.
Qu’est-ce qu’un courtier en prêt personnel ?
Un courtier en crédit est un intermédiaire entre vous et les organismes de prêt. Il ne prête pas lui-même l’argent. Son métier consiste à :
- analyser votre situation et votre projet
- sélectionner, parmi les prêteurs avec lesquels il travaille, ceux qui conviennent à votre profil
- constituer et présenter votre dossier
- vous accompagner jusqu’à la signature et au versement des fonds
Le prêt personnel est un crédit à la consommation, remboursé par mensualités fixes sur une durée déterminée. Il peut financer un projet libre, sans justificatif d’usage, ou un achat précis comme une voiture ou des travaux.
Banque ou courtier : quelle différence ?
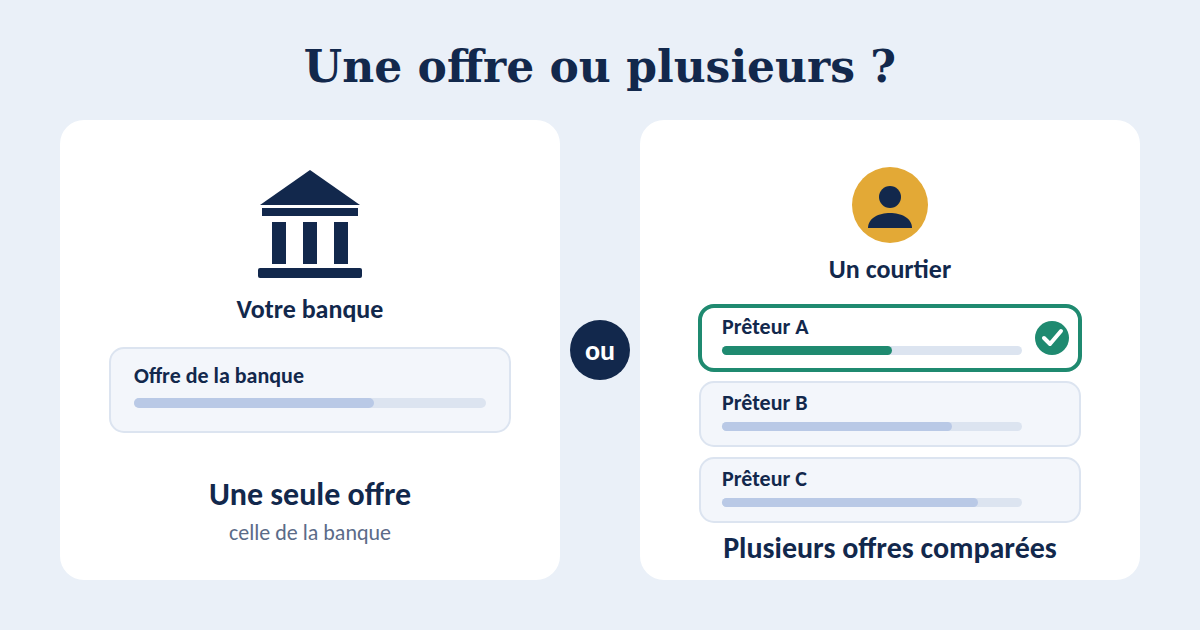
La banque : un seul interlocuteur, une seule offre
Lorsque vous demandez un prêt personnel à votre banque, vous obtenez une proposition, celle de la banque. Elle connaît votre compte, vos revenus et vos habitudes, ce qui peut accélérer le traitement. En contrepartie, elle ne vous orientera pas vers un concurrent, même si celui-ci pratique un meilleur taux pour votre profil.
Le courtier : plusieurs prêteurs, une analyse indépendante de votre banque
Le courtier travaille avec plusieurs organismes de crédit. Il compare leurs conditions (taux, durées, critères d’acceptation) et vous présente l’option qui correspond le mieux à votre situation. Vous pouvez voir qui sont nos partenaires prêteurs sur notre site.
| Banque | Courtier | |
|---|---|---|
| Nombre d’offres | Une, celle de la banque | Plusieurs, selon les partenaires |
| Connaissance de votre dossier | Historique bancaire | Analyse complète de votre situation |
| Adaptation à votre profil | Critères de la banque | Choix du prêteur qui accepte votre profil |
| Démarches | Vous faites vous-même le tour | Une demande, un interlocuteur |
| Suivi | Conseiller de la banque | Un référent de la simulation à la signature |
Ce tableau est une simplification. Une banque peut parfaitement proposer une très bonne offre, et un courtier ne garantit pas le taux le plus bas dans tous les cas.
Les 6 avantages d’un courtier en prêt personnel
1. La comparaison de plusieurs offres
C’est l’atout principal. Pour un même montant et une même durée, les taux et les conditions varient d’un prêteur à l’autre. Un écart de quelques dixièmes de point sur le TAEG peut représenter plusieurs centaines d’euros sur la durée du prêt.
Prenons l’exemple d’un prêt de 15 001 € sur 84 mois au TAEG de 9,99 % : la mensualité est de 245,64 €, pour un montant total d’environ 20 632 €. Sur un tel crédit, une offre légèrement plus basse se traduit directement par des intérêts en moins. Ces chiffres sont indicatifs et dépendent de l’acceptation du dossier par le prêteur.
2. Un gain de temps réel
Contacter trois banques, remplir trois dossiers, fournir trois fois les mêmes pièces : cela demande du temps. Avec un courtier, vous fournissez vos documents une seule fois, et il se charge de les présenter aux prêteurs concernés.
3. Une meilleure adaptation aux profils particuliers
Chaque prêteur a ses propres critères. Une banque peut refuser un dossier que d’autres acceptent volontiers : un contrat sans CDI, un statut d’indépendant, une situation de pensionné ou de senior. Un courtier sait quel prêteur est le plus à l’aise avec quel profil, et vous évite de recevoir un refus inutile.
4. Un vrai devoir de conseil
Le courtier évalue votre capacité de remboursement en tenant compte de vos revenus, de vos charges et de votre reste à vivre. Il peut vous dire si votre projet est réaliste, si le montant est trop élevé ou si une autre solution serait plus adaptée. Pour comprendre comment se calcule cette capacité, consultez notre article sur la capacité d’emprunt en crédit personnel.
5. Des solutions pour les situations complexes
Plusieurs crédits en cours, mensualités trop lourdes, projet important : le courtier peut proposer un regroupement de crédit ou une autre structure de financement. Une banque qui ne propose que ses propres produits aura moins de latitude.
6. Un interlocuteur unique du début à la fin
Un seul référent suit votre dossier : simulation, constitution des pièces, négociation, signature, versement. Chez Crédit VIP, la demande de prêt peut se faire en agence, par téléphone ou, sur demande, à domicile.
Les limites d’un courtier : ce qu’il faut savoir
Pour être honnête, le recours à un courtier n’est pas toujours la meilleure solution.
Un courtier ne travaille qu’avec ses partenaires. Il ne compare pas l’ensemble du marché, mais les prêteurs avec lesquels il a des accords. Demandez-lui quels organismes il consulte.
Il est rémunéré par le prêteur. Les courtiers perçoivent une commission versée par l’organisme de crédit. Cela ne signifie pas que le conseil est biaisé, mais vous avez le droit de savoir comment il est rémunéré et si des frais vous sont facturés par le courtier, fuiez en vitesse car c'est interdit par la loi. Un professionnel sérieux répond clairement à vos questions.
Votre banque peut être compétitive. Si vous avez un excellent profil et une longue relation avec votre banque, elle peut vous proposer un bon taux. Dans ce cas, utiliser un courtier sert surtout à vérifier que l’offre est correcte.
Un courtier ne fait pas de miracle. Si votre taux d’endettement est trop élevé ou si votre budget est trop tendu ou si vous êtes fiché à la banque nationale pour mauvais paiement, aucun intermédiaire ne peut contourner les règles. Il peut en revanche vous aider à trouver une solution plus réaliste.
Comment choisir un bon courtier en crédit ?
Voici les points à vérifier avant de confier votre dossier.
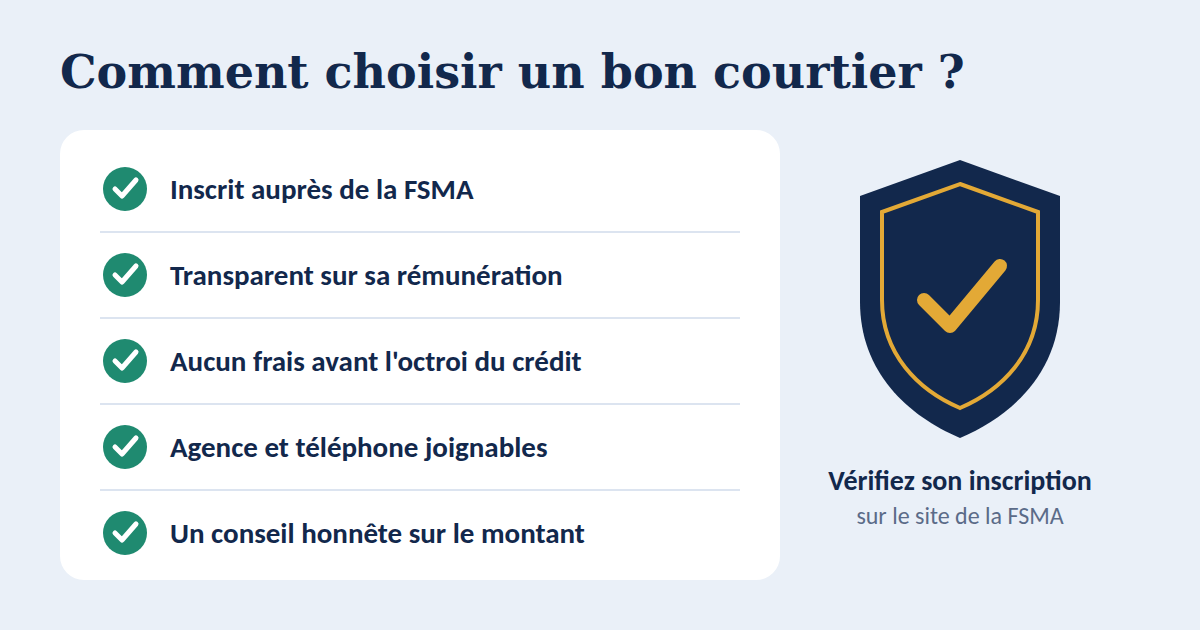
Son inscription officielle. En Belgique, les intermédiaires en crédit doivent être inscrits auprès de la FSMA (Autorité des services et marchés financiers). Vous pouvez vérifier le statut d’un courtier sur le site de la FSMA.
Sa transparence. Il doit vous informer clairement de son statut, des prêteurs avec lesquels il travaille et de sa rémunération. Méfiez-vous de celui qui reste évasif.
L’absence de frais cachés. Certaines pratiques sont à fuir : paiement demandé avant l’octroi du crédit, promesse d’acceptation garantie, pression pour signer vite. Un courtier sérieux ne demande jamais de payer un montant pour obtenir un crédit car c'est interdit par la loi.
Sa disponibilité et sa proximité. Un courtier avec une agence physique, un numéro de téléphone et des avis clients vérifiables inspire davantage confiance qu’un intermédiaire joignable uniquement par formulaire.
La qualité du conseil. Un bon courtier pose des questions sur votre budget, votre projet et votre situation, et n’hésite pas à vous déconseiller d’emprunter trop.
Comment se déroule une demande avec un courtier ?
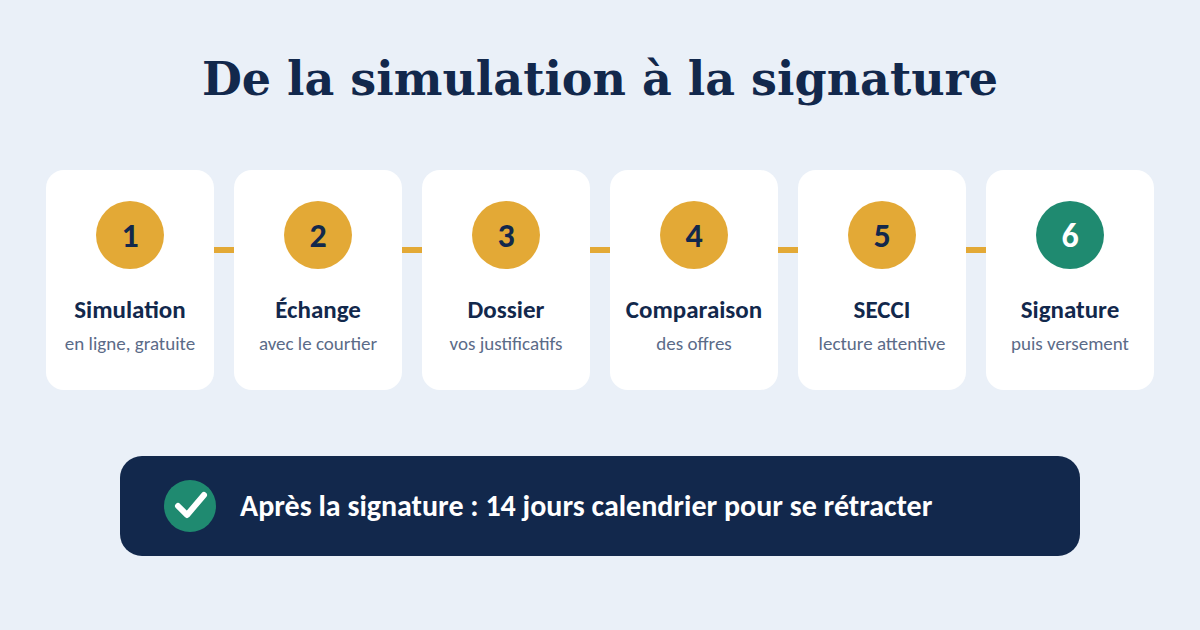
- Simulation en ligne : vous estimez votre mensualité avec notre simulateur de prêt personnel, gratuit et sans engagement
- Premier échange : le courtier analyse votre situation et votre projet par téléphone ou en agence
- Constitution du dossier : vous fournissez vos justificatifs (pièce d’identité, preuves des revenus, charges, devis éventuel)
- Comparaison et proposition : le courtier vous présente l’offre la plus adaptée
- Lecture du SECCI : vous recevez la fiche d’informations européennes standardisée. Prenez le temps de la lire
- Signature : une fois le contrat signé, les fonds sont versés par virement sur votre compte
Après la signature, la loi vous accorde un droit de rétractation de 14 jours calendrier, sans justification ni pénalité.
Pour quels projets faire appel à un courtier ?
Le courtier est particulièrement utile dans ces situations :
- Vous avez un profil atypique : CDD, indépendant, pensionné, revenus variables
- Vous avez déjà des crédits en cours et souhaitez les regrouper ou obtenir un nouveau financement
- Votre projet est important : voiture, travaux de rénovation, prêt énergie, voyage ou mariage
- Vous manquez de temps ou ne souhaitez pas multiplier les démarches
- Vous voulez un avis extérieur pour vérifier qu’une offre de votre banque est correcte
À l’inverse, si vous empruntez un petit montant et que votre banque vous propose déjà un taux très compétitif, la démarche est moins utile. Comparer reste néanmoins le meilleur moyen d’en être sûr.
Les questions à poser à votre courtier
Avant de vous engager, ne vous gênez pas pour demander :
- Avec quels prêteurs travaillez-vous ?
- Comment êtes-vous rémunéré ? Dois-je payer des frais ?
- Pourquoi cette offre plutôt qu’une autre ?
- Quel est le TAEG, le coût total du crédit et la durée ?
- Puis-je rembourser par anticipation, et à quelles conditions ?
- Y a-t-il une assurance solde restant dû et est-elle obligatoire ?
Sur le remboursement anticipé, la loi plafonne l’indemnité à
- 1 % du capital remboursé par anticipation, lorsque le contrat court encore pendant plus d’un an
- 0,5 % du capital remboursé par anticipation, lorsque le contrat court encore pendant moins d’un an
Pourquoi choisir un courtier à Nivelles ?
Confier son dossier à un courtier de proximité a des avantages pratiques. Vous pouvez venir en agence, poser vos questions face à face et obtenir une réponse rapide. Notre agence Crédit VIP est située rue de Bruxelles 46 à Nivelles, et nous accompagnons des clients dans toute la Belgique francophone.
Si vous voulez savoir qui se trouve derrière Crédit VIP, rendez-vous sur la page À propos ou consultez nos agences. Pour comprendre l’angle local de la question du montant, lisez aussi notre article Prêt personnel à Nivelles : combien puis-je emprunter ?.
Questions fréquentes
Un courtier coûte-t-il plus cher qu’une banque ?
Pas nécessairement. La plupart des courtiers sont rémunérés par le prêteur, et le taux que vous payez reste encadré par la loi. Demandez toujours si des frais vous sont facturés et à quel titre.
Un courtier peut-il obtenir un meilleur taux que ma banque ?
Oui. Cela dépend de votre profil et du marché. Le courtier compare plusieurs offres, ce qui augmente vos chances, mais il ne peut pas garantir le taux le plus bas dans tous les cas.
Puis-je passer par un courtier si j’ai déjà un prêt en cours ?
Oui. Le courtier tiendra compte de vos crédits existants dans son analyse. Si votre endettement est élevé, il pourra envisager un regroupement de crédit.
Combien de temps faut-il pour obtenir un prêt avec un courtier ?
Le délai dépend du prêteur et de la complétude du dossier. Un dossier bien préparé accélère nettement la décision et le versement des fonds.
Le courtier peut-il me promettre l’acceptation du prêt ?
Non. L’acceptation dépend toujours du prêteur après étude de votre dossier. Méfiez-vous de toute promesse de crédit garanti.
Dois-je avoir un CDI pour passer par un courtier ?
Non. Un CDI facilite la demande, mais d’autres statuts peuvent être acceptés selon les prêteurs. Le courtier vous orientera vers l’organisme le plus adapté.
Conclusion : comparer avant de signer
Banque ou courtier, l’essentiel est de comparer avant de vous engager. Le courtier en prêt personnel présente plusieurs avantages : accès à plusieurs offres, gain de temps, adaptation à votre profil et conseil personnalisé. Il a aussi ses limites, et un bon professionnel est transparent sur sa rémunération et sur les prêteurs qu’il consulte.
Vous voulez savoir ce qu’un courtier peut faire pour votre projet ? Simulez votre prêt personnel en ligne gratuitement ou contactez votre courtier à Nivelles au 0472 90 61 06 ou 067 56 16 75 pour une analyse personnalisée et sans engagement.
Parce que, chez Crédit VIP, Vous êtes important !
Florence