
Mis à jour le 15 octobre 2026. Temps de lecture : 9m
La première réalité est bien réelle et courante : vous n'avez pas à prouver à quoi servira l'argent. La seconde n'existe pas auprès d'un prêteur sérieux : un crédit accordé sans aucune vérification de vos revenus est même un signal d'alerte.
Dans cet article, nous clarifions ce que « sans justificatif » signifie vraiment en Belgique, quels documents sont réellement demandés, comment emprunter quand on n'a pas un contrat de travail classique et comment repérer les offres à éviter.
Ce que « sans justificatif » veut dire, et ce qu'il ne veut pas dire
Sans justificatif d'utilisation : oui
Le prêt personnel est un crédit à la consommation dit « non affecté ». Vous n'avez pas besoin de présenter un devis, une facture ou un bon de commande pour expliquer à quoi servira la somme. Vous pouvez financer un voyage, renouveler votre mobilier, payer vos soins médicaux, faire face à une dépense imprévue ou combiner plusieurs projets avec un seul crédit.
C'est cette liberté d'utilisation que l'on résume par l'expression « prêt sans justificatif ». Un détail à connaître : le prêteur peut parfois demander des précisions sur le but du prêt, et certains usages ne sont pas acceptés par tous les partenaires.
Sans justificatif de revenus : non
Avant d'accorder un crédit, le prêteur doit s'assurer que vous serez en mesure de le rembourser. Il analyse donc vos revenus, vos charges et vos crédits en cours, et il consulte obligatoirement la Centrale des crédits aux particuliers (CCP) de la Banque nationale de Belgique. Cette vérification vous protège autant qu'elle protège le prêteur, car elle limite le risque de surendettement.
Un prêt personnel n'est donc pas un prêt sans contrôle. Pour y voir clair :
|
Question |
Réponse |
|---|---|
|
Dois-je présenter une facture ou un devis ? |
Non, le crédit est non affecté |
|
Dois-je prouver mes revenus ? |
Oui |
|
Le prêteur consulte-t-il la CCP ? |
Oui |
|
Puis-je obtenir l'argent sans analyse de mon dossier ? |
Non |
Prêt personnel ou crédit affecté : où se situe le justificatif ?
La confusion vient souvent de la différence entre les deux grandes familles de crédit à la consommation.
Le crédit affecté (ou prêt affecté) est lié à un achat précis : une voiture, une cuisine, des panneaux solaires, des travaux de rénovation par un entrepreneur. Le prêteur demande alors un devis, un bon de commande ou une facture. Le prêt voiture et le prêt travaux en sont de bons exemples. Ce type de crédit offre une protection supplémentaire : si la vente est annulée, le crédit l'est généralement aussi, selon les conditions du contrat.
Le prêt personnel, lui, vous laisse libre d'utiliser les fonds. Il convient quand les dépenses ne sont pas encore toutes chiffrées, quand plusieurs projets sont à financer ou quand vous voulez garder une marge de liquidité pour les imprévus. Pour comparer les deux formules en détail, lisez notre article Prêt personnel ou crédit affecté : quelles différences et lequel choisir ?.
Pourquoi le prêteur vérifie votre situation financière
Le contrôle de votre dossier n'est pas une formalité inutile. Il répond à trois objectifs.
Évaluer votre capacité de remboursement. Le prêteur compare vos revenus à vos charges fixes et regarde ce qu'il vous reste pour vivre une fois la mensualité payée. Aucune loi ne fixe un taux d'endettement précis, mais les établissements appliquent généralement une règle proche du tiers des revenus nets mensuels pour l'ensemble des remboursements. Le calcul exact varie d'un prêteur à l'autre ; notre guide Comment calculer sa capacité d'emprunt pour un prêt personnel vous explique la méthode.
Connaître vos crédits en cours. La CCP recense tous les crédits à la consommation et hypothécaires des particuliers, ainsi que les incidents de paiement. Vous pouvez la consulter gratuitement pour vérifier que vos données sont correctes avant de faire une demande.
Respecter le devoir de conseil. Un courtier ou un prêteur doit vous proposer un crédit adapté à votre situation, pas seulement vous vendre un produit. Il peut donc vous déconseiller d'emprunter davantage que ce que votre budget permet.
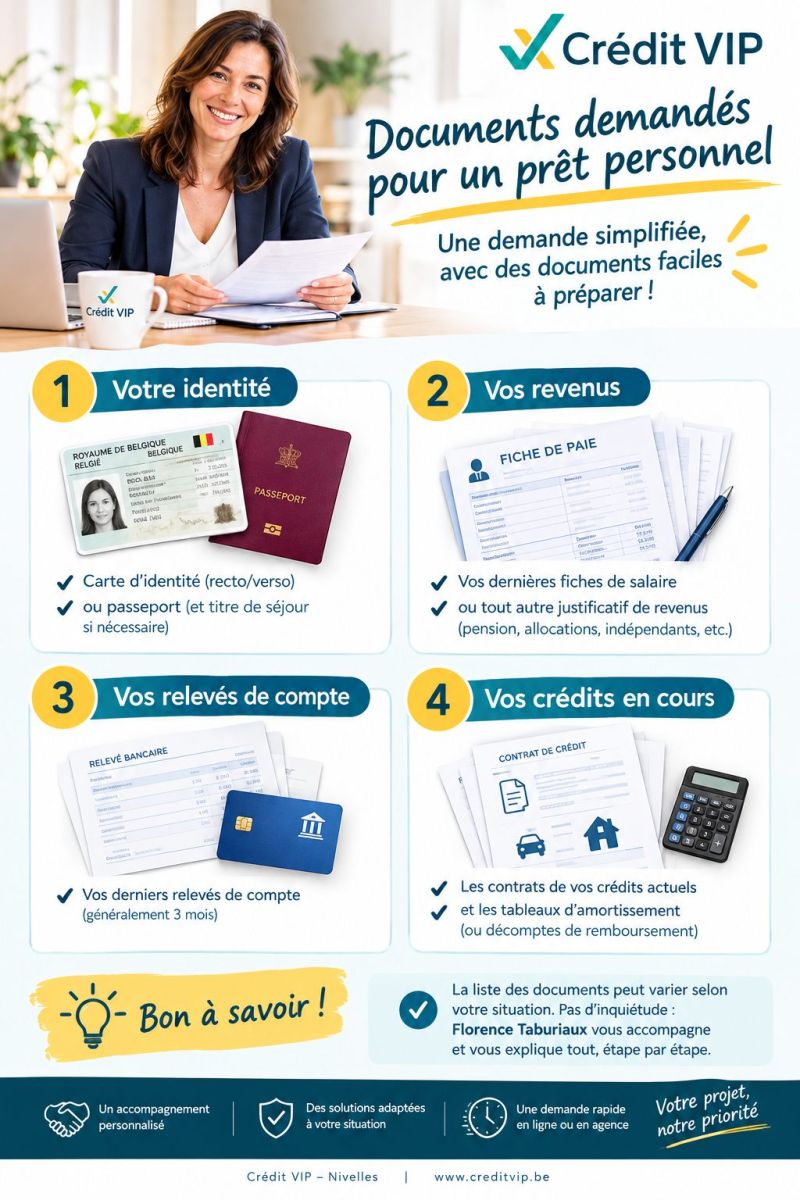
Les documents généralement demandés
La liste dépend du prêteur et de votre profil, mais voici les pièces le plus souvent réclamées pour un prêt personnel :
- une pièce d'identité en cours de validité
- des preuves de revenus : fiches de paie récentes, dernier avertissement-extrait de rôle, attestation de pension ou d'allocations, justificatif de revenus locatifs
- vos relevés bancaires récents
- un aperçu de vos crédits et charges en cours
- vos coordonnées bancaires pour le versement des fonds
Pour un crédit affecté, il faut ajouter le devis ou la facture. Un dossier complet dès le départ accélère la décision ; vous trouverez nos conseils dans l'article Prêt personnel rapide en Belgique : quels sont les délais réels d'obtention ?.
Pas de fiche de paie classique ? Vous pouvez quand même emprunter
« Sans justificatif » pose souvent la vraie question suivante : peut-on emprunter quand on n'est pas salarié en CDI ? La réponse est oui dans de nombreux cas. Vous n'avez pas besoin d'un emploi salarié pour emprunter en Belgique : ce qui compte, ce sont des revenus réguliers et stables, quelle que soit leur origine. Si vous n'avez pas de fiche de paie ou bulletin de salaire, vous pouvez présenter d'autres documents de revenus. Selon les situations, sont par exemple pris en compte :
- une pension : voir Crédit pour pensionné : quels revenus sont acceptés ?
- des allocations régulières telles les allocations de la mutuelle
- des revenus locatifs
- les revenus d'un indépendant, avec des justificatifs adaptés : voir le crédit professionnel
Si vous n'êtes pas en CDI, notre article Peut-on obtenir un prêt personnel sans CDI en Belgique ? détaille les possibilités. Et si vos revenus seuls ne suffisent pas, un co-emprunteur peut renforcer le dossier, à condition de mesurer l'engagement que cela représente pour lui.
Les pièges des offres « 100 % sans justificatif »
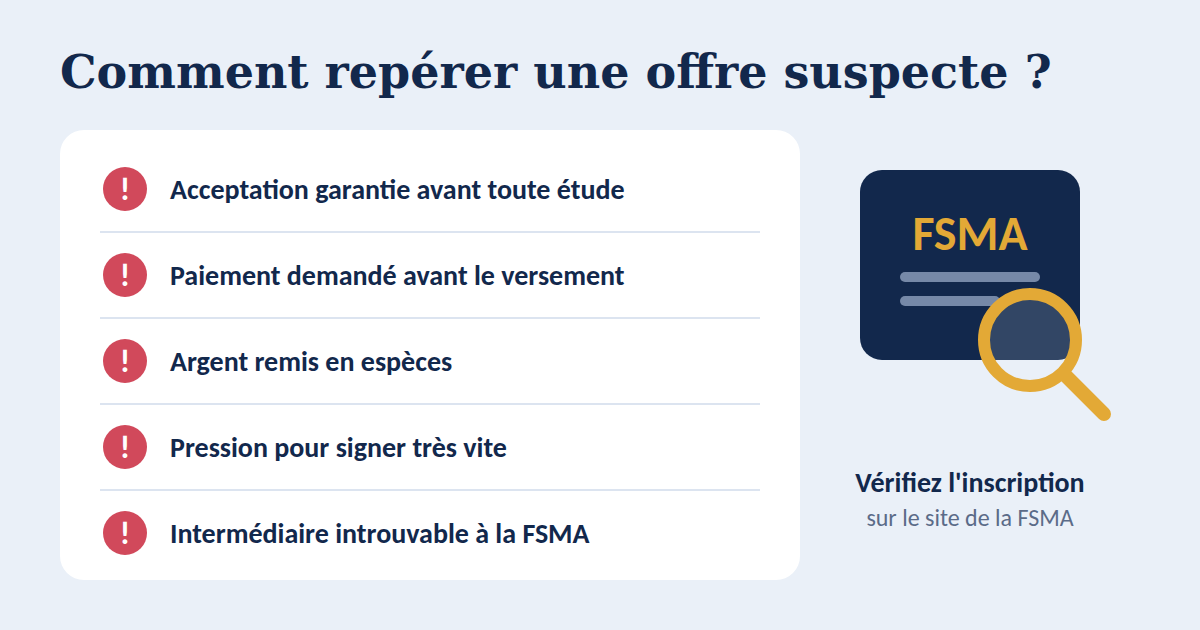
C'est sur cette expression que prospèrent les arnaques au crédit. Soyez particulièrement vigilant si une offre présente un ou plusieurs de ces signes :
- Une acceptation garantie, annoncée avant toute étude de votre dossier ou de vos revenus
- Un paiement demandé à l'avance : frais de dossier, assurance, « frais de déblocage ». Un prêteur sérieux ne vous demande pas d'argent pour vous prêter de l'argent
- Un versement ou une remise en espèces. Un crédit est versé par virement bancaire sur votre compte, jamais en pièces ou en billets
- Une pression pour signer vite, ou un interlocuteur qui n'est joignable que par messagerie
- Un intermédiaire introuvable : tout courtier en crédit doit être inscrit auprès de la FSMA. Vous pouvez le vérifier sur le site de la FSMA
- Un taux anormalement élevé : les TAEG maximaux autorisés sont publiés par le SPF Economie
Avant toute signature, exigez le SECCI, la fiche d'informations européennes standardisée, et prenez le temps de la lire. Après la signature, la loi vous accorde en outre 14 jours calendrier pour vous rétracter, sans justification ni pénalité.
« Sans justificatif » ne veut pas dire « sans coût »
La liberté d'utilisation n'a aucune incidence sur le prix du crédit. Prenons l'exemple représentatif d'un prêt personnel de 15 001 € sur 84 mois, au TAEG de 9,99 % (taux débiteur fixe) : la mensualité est de 245,64 €, pour un montant total à rembourser de 20 632,40 €. Cet exemple est donné à titre indicatif et reste soumis à l'acceptation du dossier par le prêteur.
Pour comparer deux offres, regardez toujours le TAEG, qui regroupe les intérêts et les frais obligatoires, et la durée. Le TAEG est le vrai et unique élément de comparaison. Pour obtenir de meilleures conditions, consultez notre article Comment obtenir un bon taux pour un prêt personnel en Belgique ?.
Comment se déroule une demande de prêt personnel
- Simulation en ligne. Vous indiquez le montant et la durée souhaités pour estimer votre mensualité. La simulation de prêt personnel est gratuite et sans engagement
- Échange avec votre courtier. Il analyse votre situation, vérifie votre capacité de remboursement et vous indique les justificatifs de revenus nécessaires
- Analyse et proposition. Votre demande est présentée aux prêteurs partenaires. Si elle est acceptée, vous recevez une proposition de contrat et le SECCI
- Signature et versement. Une fois le contrat signé, les fonds sont versés par virement sur le compte de votre choix. La signature peut se faire en agence ou, sur demande prélable, à domicile
Pourquoi passer par un courtier à Nivelles
Chaque prêteur a ses propres critères d'acceptation. Un dossier refusé chez l'un peut être accepté chez l'autre, surtout quand le profil sort de l'ordinaire. Un courtier présente votre demande au prêteur le plus adapté plutôt que de vous laisser multiplier les démarches, et il vous dit honnêtement si le moment est opportun pour emprunter.
Chez Crédit VIP, aucun frais ne vous est demandé : le courtier est bien entendu rémunéré par ses partenaires prêteurs. Notre agence se trouve rue de Bruxelles 46 à Nivelles, et vous pouvez aussi nous joindre par téléphone au 0472 90 61 06 ou 067 56 16 75. Pour comprendre en détail ce qu'un courtier change par rapport à votre banque, lisez notre article Courtier prêt personnel Nivelles : avantages face à la banque.
Questions fréquentes
Peut-on obtenir un prêt personnel sans aucun justificatif ?
Non. Vous n'avez pas à "justifier" l'utilisation de l'argent, mais le prêteur doit vérifier vos revenus et votre capacité de remboursement. Méfiez-vous de toute offre qui prétend le contraire.
Dois-je fournir une facture pour un prêt personnel ?
En règle générale, non. Le prêt personnel est un crédit non affecté. Une facture ou un devis est en revanche demandé pour un crédit affecté.
Puis-je emprunter sans fiche de paie ?
Oui, si vous percevez des revenus réguliers et stables, par exemple une pension, des allocations ou des revenus locatifs. Les justificatifs diffèrent, tels les extraits de comptes bancaires, et ils restent nécessaires.
Puis-je obtenir un prêt si je suis fiché à la Banque nationale ?
Non, un fichage négatif à la CCP bloque en général l'accès à un nouveau crédit : il faut d'abord régulariser la situation. Notre article Regroupement de crédits et fichage à la Banque Nationale : est-ce possible ? explique les pistes.
Combien de temps faut-il pour recevoir l'argent ?
Une fois le dossier complet et le contrat signé, les fonds sont versés rapidement par virement. Le délai dépend du prêteur et de la qualité du dossier.
Puis-je me rétracter après la signature ?
Oui. Vous disposez de 14 jours calendrier à compter de la signature, sans justification et sans pénalité.
Conclusion : liberté d'usage, oui ; absence de vérification, non
Le prêt personnel sans justificatif existe bel et bien, dans le sens où vous n'avez pas à prouver à quoi servira l'argent. En revanche, aucun prêteur sérieux n'accorde un crédit sans vérifier vos revenus et votre capacité de remboursement. Cette distinction vous protège : elle vous aide à emprunter un montant que vous pourrez rembourser sereinement, et elle vous permet de repérer les offres suspectes.
Vous voulez savoir ce que vous pouvez emprunter ? Simulez votre prêt personnel en ligne gratuitement ou contactez votre courtier Crédit VIP à Nivelles au 0472 90 61 06 ou 067 56 16 75 pour une analyse personnalisée et sans engagement.
Parce que, chez Crédit VIP, Vous êtes important !
Florence