
Mis à jour le 12 novembre 2026. Temps de lecture : 6m
Dans tous les cas, le déménagement et le nouveau mobilier arrivent en même temps, et la dépense se concentre sur quelques semaines.
Faut-il puiser dans l'épargne, attendre la vente de l'ancien logement ou recourir à un crédit ? Il n'y a pas de réponse unique. Dans cet article, nous chiffrons ce que coûte un déménagement à la retraite, nous comparons les solutions de financement et nous expliquons ce que regardent les prêteurs quand on est pensionné.
Déménager à la retraite : les situations les plus courantes
Alléger son logement
Vendre une maison de famille pour un appartement plus petit, sans jardin ni escaliers, est l'un des projets les plus fréquents. On gagne en confort et on réduit les charges, mais il faut tout de même déménager, souvent meubler différemment et parfois adapter les lieux.
Se rapprocher de sa famille ou des services
Proximité des enfants et petits-enfants, des commerces, des soins ou des transports : le choix du lieu de vie devient plus important avec l'âge. Un tel changement implique parfois un déménagement sur une plus longue distance.
Choisir un logement adapté ou une résidence-services
Certains pensionnés préfèrent anticiper et s'installer dans un logement de plain-pied ou dans une résidence-services. Le mobilier est alors souvent à repenser en fonction de la surface et des besoins.
Après une séparation ou un deuil
Le déménagement est parfois la conséquence d'un événement de vie difficile. Si vous vous séparez, lisez aussi notre article Pensionné et séparé : reprendre seul un prêt personnel, qui traite du crédit commun.
Ce que coûte réellement un déménagement à la retraite
Le poste le plus visible est le transport, mais ce n'est qu'une partie de la facture. Pensez à :
- les déménageurs, l'emballage et, éventuellement, un garde-meuble
- le nettoyage de l'ancien logement et la remise des clés
- un possible double loyer ou un préavis à payer
- le mobilier, la literie et l'électroménager
- les sols, rideaux et petites adaptations du nouveau logement (douche, barres d'appui)
- les frais de notaire et droits si vous achetez, dont nous parlons dans notre article sur les frais de notaire en Belgique
- une marge pour les imprévus
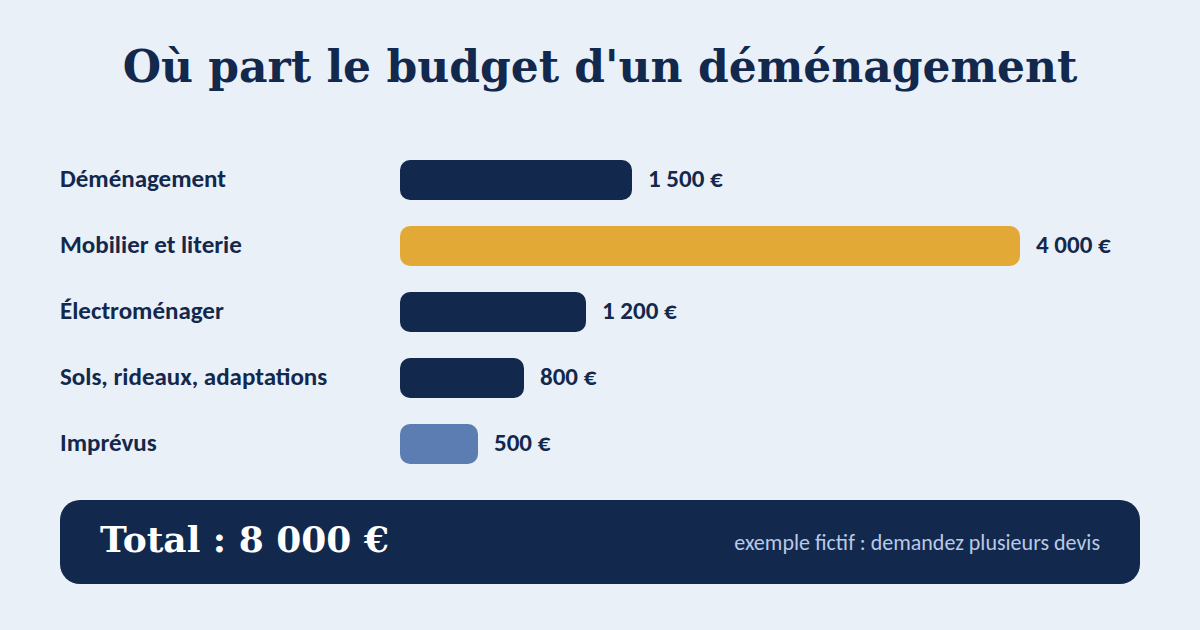
Voici un exemple fictif de budget pour un déménagement vers un appartement plus petit :
|
Poste |
Estimation indicative |
|---|---|
|
Déménageurs, emballage, garde-meuble |
1 500 € |
|
Mobilier et literie |
4 000 € |
|
Électroménager |
1 200 € |
|
Sols, rideaux, petites adaptations |
800 € |
|
Imprévus |
500 € |
|
Total |
8 000 € |
Ces montants varient beaucoup selon la distance, le volume à transporter et vos choix. Demandez plusieurs devis et comparez-les avant de vous engager.
Épargne, vente de la maison ou crédit : comment décider ?
L'épargne reste la première piste quand elle est disponible. Elle évite tout coût d'intérêts. Veillez toutefois à conserver une réserve pour les imprévus, notamment de santé, car une fois l'épargne dépensée, elle est plus difficile à reconstituer à la retraite.
Le produit de la vente de la maison semble résoudre le problème, mais il arrive souvent trop tard : l'argent n'est disponible qu'à la signature de l'acte, alors que le déménageur, le mobilier et les travaux se paient avant ou en même temps. Si vous devez acheter avant de vendre, un financement de type crédit-pont peut exister selon les prêteurs : c'est un produit différent du prêt personnel, à étudier avec votre courtier.
Le crédit pour pensionnés permet de répartir la dépense dans le temps et de préserver une partie de l'épargne. En contrepartie, il a un coût. La bonne approche consiste souvent à combiner : un apport personnel pour une partie du budget et un crédit raisonnable pour le reste.
Les solutions de financement
Le prêt personnel
Le prêt personnel est un crédit non affecté : vous n'avez pas besoin de présenter un devis ou une facture pour justifier l'utilisation de l'argent. Il convient bien quand les dépenses sont diverses (transport, meubles, petits travaux) et pas toutes chiffrées au départ. Nous expliquons la différence avec le crédit affecté dans notre article Prêt personnel ou crédit affecté : quelles différences et lequel choisir ?. Attention, sans justificatif d'utilisation ne veut pas dire sans vérification des revenus : voir Prêt personnel sans justificatif en Belgique : vrai ou faux ?
Le paiement échelonné proposé par un magasin
Certains magasins de meubles ou d'électroménager proposent de payer en plusieurs fois. Ces offres sont des crédits à part entière : lisez le contrat, comparez le TAEG et vérifiez ce qui se passe en cas de retard de paiement. Une promotion attractive peut cacher des conditions moins favorables que celles d'un prêt négocié par un courtier.
Un prêt travaux ou cuisine pour les gros aménagements
Si le déménagement s'accompagne d'une vraie rénovation, un prêt travaux ou un prêt cuisine peut être plus adapté, car le crédit est lié à un projet précis.
Si vous achetez un logement
L'achat du nouveau logement relève d'un prêt hypothécaire, qui est une autre démarche. Vous pouvez estimer les frais d'acte avec notre simulateur de frais de notaire. Le prêt personnel dont nous parlons ici sert, lui, à financer le déménagement et l'installation.
Ce que regarde un prêteur quand on est pensionné
La pension est un revenu régulier, pris en compte par la plupart des prêteurs. Pour le détail des revenus acceptés, lisez notre article Crédit pour pensionné : quels revenus sont acceptés ?. Dans le cas d'un déménagement, trois points méritent votre attention :
- Votre budget après le déménagement. Le prêteur calcule votre reste à vivre en tenant compte de vos nouvelles charges (loyer ou charges du nouveau logement, énergie, assurances). Notre guide sur la capacité d'emprunt explique la méthode.
- La durée du crédit. Aucune loi n'impose d'âge maximum, mais chaque prêteur fixe ses limites, notamment l'âge au terme du crédit. Une durée plus courte rassure davantage.
- Vos autres crédits. Chaque mensualité existante réduit votre marge. Le prêteur consulte aussi la Centrale des crédits aux particuliers de la Banque nationale.
Un exemple chiffré pour comprendre
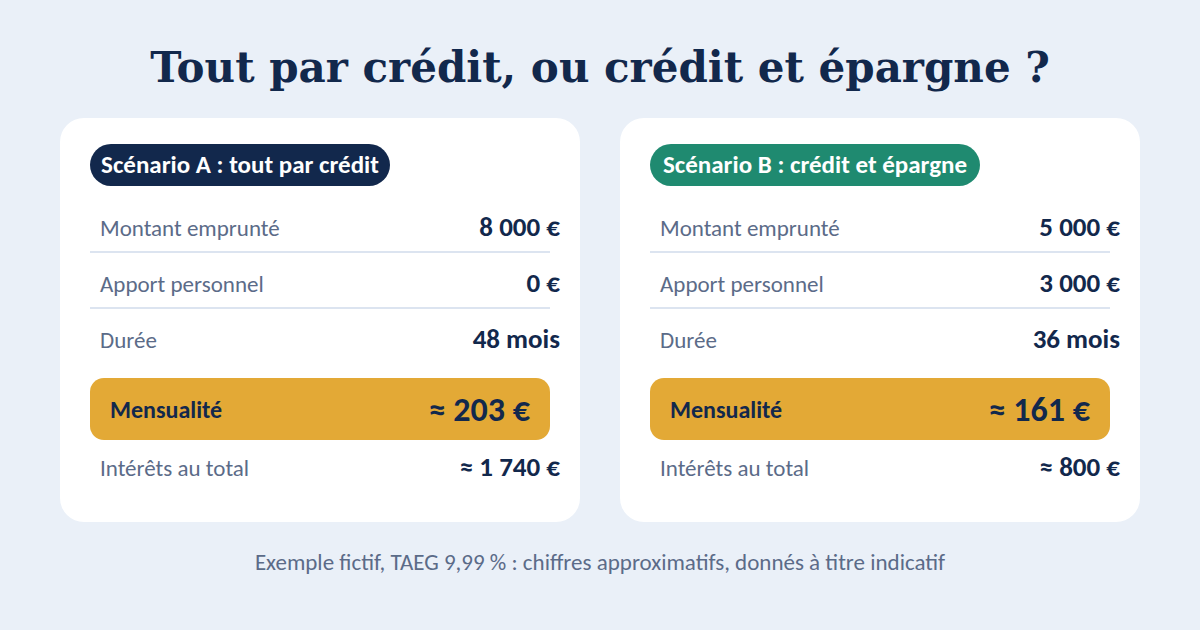
Reprenons le budget fictif de 8 000 €. Une personne pensionnée perçoit 1 900 € nets par mois. Deux scénarios sont possibles, avec un TAEG de 9,99 % à titre indicatif :
|
|
Scénario A : tout par crédit |
Scénario B : crédit et épargne |
|---|---|---|
|
Montant emprunté |
8 000 € |
5 000 € |
|
Apport personnel |
0 € |
3 000 € |
|
Durée |
48 mois |
36 mois |
|
Mensualité |
environ 203 € |
environ 161 € |
|
Coût total des intérêts |
environ 1 740 € |
environ 800 € |
Dans le scénario A, la mensualité représente environ 11 % de la pension. Dans le scénario B, elle pèse moins sur le budget et le coût des intérêts est nettement plus faible, mais il faut disposer de 3 000 € d'épargne. Les durées affichées correspondent aux maximums prévus par la loi pour ces montants : 48 mois pour un crédit de 7 501 à 10 000 €, 36 mois pour un crédit de 3 701 à 5 600 €.
Ces chiffres sont fictifs et approximatifs : ils illustrent la logique de calcul, sans promesse d'acceptation. Pour estimer votre propre cas, utilisez notre simulateur de prêt personnel, gratuit et sans engagement.
Les erreurs à éviter
- Tout meubler d'un coup. Commencez par l'essentiel (literie, cuisine, salon) et étalez le reste. Une partie du mobilier peut aussi être récupérée de l'ancien logement ou achetée d'occasion.
- Signer chez le vendeur sans comparer. Une offre de paiement échelonné n'est pas forcément la moins chère.
- Emprunter au maximum. Avec une pension pour seul revenu, gardez une vraie marge dans votre budget.
- Oublier de prévoir l'assurance. Selon l'âge et le montant, une assurance peut être demandée pour couvrir le remboursement en cas de décès ou d'incapacité : comparez son coût.
- Se fier aux promesses d'acceptation garantie ou aux offres qui demandent de payer avant le versement. Un prêteur sérieux ne vous demande pas d'argent pour vous prêter de l'argent. Vérifiez l'inscription d'un courtier auprès de la FSMA et les taux maximaux publiés par le SPF Economie.
Les documents à préparer
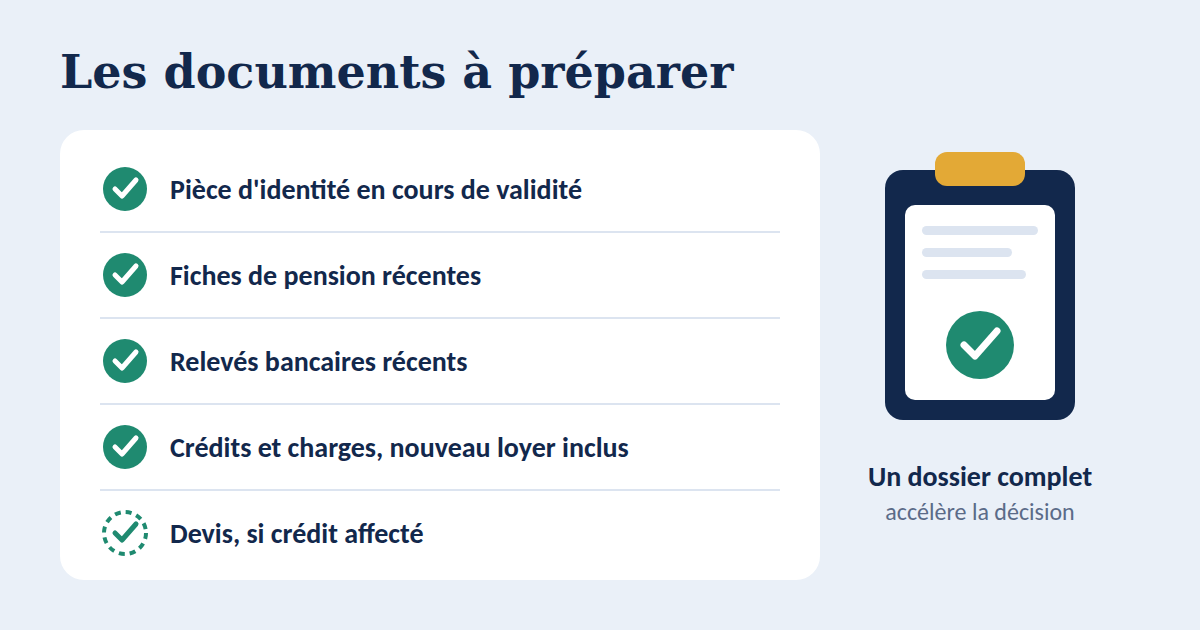
- votre pièce d'identité en cours de validité
- vos fiches de pension et, le cas échéant, vos justificatifs de pension complémentaire
- vos relevés bancaires récents
- la liste de vos crédits et charges en cours, y compris le loyer ou les charges du nouveau logement
- pour un crédit affecté, les devis du déménageur ou du magasin
Si vous remboursez un crédit avec la vente de votre ancienne maison, vous pouvez aussi anticiper un remboursement anticipé : notre article Remboursement anticipé d'un prêt personnel explique le fonctionnement.
Pourquoi passer par Crédit VIP, courtier à Nivelles
Les critères d'acceptation varient d'un prêteur à l'autre, surtout selon l'âge et la durée demandée. Un courtier compare les solutions de ses partenaires, évalue votre capacité de remboursement et vous dit honnêtement si le montant est raisonnable. Pour comprendre ce qu'il change par rapport à votre banque, lisez Courtier prêt personnel Nivelles : avantages face à la banque.
Chez Crédit VIP, aucun frais ne vous est demandé : le courtier est rémunéré par ses partenaires prêteurs. Notre agence se trouve rue de Bruxelles 46 à Nivelles, et vous pouvez nous joindre au 067 56 16 75. Pour un panorama complet des solutions de financement après la retraite, découvrez notre page dédiée au crédit boomers.
Questions fréquentes
Peut-on emprunter pour meubler un nouveau logement à la retraite ?
Oui, c'est possible. Le prêteur évalue surtout votre capacité de remboursement : pension, charges, crédits en cours et durée demandée. L'acceptation dépend de chaque prêteur.
Dois-je fournir des factures pour un prêt personnel ?
En règle générale, non : le prêt personnel est un crédit non affecté. Un devis ou une facture est en revanche demandé pour un crédit affecté.
Existe-t-il un âge maximum pour emprunter ?
Aucun texte de loi ne fixe d'âge maximum, mais chaque prêteur applique ses propres limites, souvent liées à l'âge au terme du crédit. Une durée plus courte facilite l'acceptation.
Les offres de paiement en plusieurs fois des magasins sont-elles intéressantes ?
Elles peuvent l'être, mais ce sont des crédits : comparez le TAEG, lisez les conditions en cas de retard et ne signez pas dans la précipitation. Vous disposez de 14 jours calendaires pour vous rétracter après la signature d'un contrat de crédit.
Puis-je rembourser plus tôt après la vente de ma maison ?
Oui. Une indemnité peut s'appliquer, mais elle est plafonnée par la loi : un mois d'intérêts au maximum si plus d'un an reste à courir, un demi-mois sinon.
Ma pension est modeste : est-ce un obstacle ?
Pas nécessairement. Un montant raisonnable et une durée adaptée augmentent les chances d'acceptation. Un co-emprunteur peut aussi renforcer le dossier, à condition de mesurer l'engagement solidaire que cela représente.
Conclusion : déménager sereinement, sans fragiliser son budget
Financer un déménagement et un nouveau mobilier à la retraite demande surtout d'établir un budget réaliste, de combiner si possible épargne et crédit, et de comparer les offres avant de signer. Un crédit bien dimensionné permet de s'installer confortablement sans épuiser ses réserves.
Vous voulez savoir ce qui est possible dans votre cas ? Simulez votre prêt pour pensionné en ligne gratuitement ou contactez votre courtier à Nivelles au 067 56 16 75 pour une analyse personnalisée et sans engagement.
Parce que, chez Crédit VIP, Vous êtes important !
Florence