
Mis à jour le 19 novembre 2026. Temps de lecture : 9m
Paiement en plusieurs fois, , buy now pay later, vérification de votre capacité de remboursement, publicité, rappel du droit de rétractation, remboursement anticipé : beaucoup de règles évoluent. Cet article résume ce qui change avec la loi du 20 juillet 2026, ce que cela vous apporte et le rôle d'un courtier dans ce nouveau cadre. Il s'agit d'une information générale, pas d'un conseil juridique.
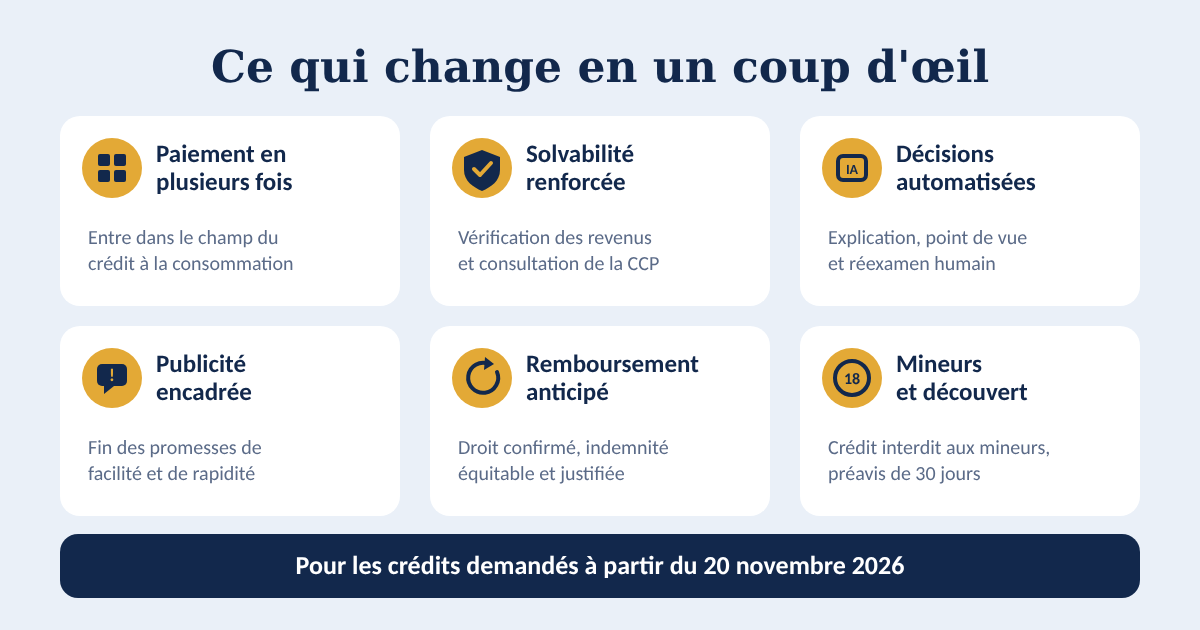
Ce qui change en un coup d'œil
|
Sujet |
Ce qui change |
Ce que vous y gagnez |
|---|---|---|
|
Paiement en plusieurs fois et petits crédits |
La plupart des formules « payez en 3 fois ou en 4 fois » et les crédits de moins de 200 € entrent dans le champ du crédit à la consommation |
Une information claire et une vérification de votre capacité de remboursement |
|
Solvabilité |
Le prêteur évalue votre situation plus rigoureusement et consulte la Centrale des crédits |
Moins de risque de surendettement |
|
Décisions automatisées |
Droit à une explication, à donner votre point de vue et à un réexamen par un humain |
Un refus ne repose plus uniquement sur un algorithme |
|
Publicité |
Interdiction de présenter le crédit comme une solution à des difficultés financières ou de vanter sa facilité et sa rapidité |
Des offres présentées plus honnêtement |
|
Remboursement anticipé |
Droit confirmé, indemnité qui doit être « équitable et objectivement justifiée » |
Moins de risque d'indemnité disproportionnée |
|
Mineurs |
Crédit interdit, dès le 14 août 2026 |
Protection des plus jeunes |
|
Découvert |
Préavis d'au moins 30 jours avant une résiliation |
Plus de temps pour s'organiser |
Paiement en plusieurs fois et petits crédits : la fin de l'exception
Les formules « achetez maintenant, payez plus tard », les petits crédits de moins de 200 € et les crédits sans intérêts échappaient en tout ou en partie aux règles du crédit à la consommation. Ils y entrent désormais, avec des aménagements.
Un simple délai de paiement accordé par le vendeur lui-même, sans l'intervention d'un prêteur, reste en dehors du champ, mais à des conditions strictes : un remboursement très rapide, aucun intérêt et pas d'autres frais que d'éventuels frais de retard limités. Les cartes à débit différé sans intérêt restent hors champ si le crédit prélevé est remboursé dans les 40 jours et si les frais de service restent inférieurs à 4,17 € par mois.
Concrètement, un paiement fractionné proposé par un prestataire tiers devra respecter les mêmes obligations d'information et d'évaluation de solvabilité qu'un prêt personnel. L'achat en un clic, sans aucun contrôle, devient plus rare. Les délais exacts prévus pour l'exception du vendeur sont à vérifier dans le texte de la loi.
Une évaluation de solvabilité plus rigoureuse
Le principe n'est pas nouveau : avant d'accorder un crédit, le prêteur doit déjà analyser votre capacité de remboursement. La loi renforce ce devoir. Le prêteur doit procéder à une évaluation rigoureuse, dans l'intérêt du consommateur, à partir d'informations pertinentes et exactes sur vos revenus et vos dépenses, qu'il doit vérifier. Cette évaluation ne peut pas reposer uniquement sur vos antécédents de crédit.
Plusieurs juristes qui ont commenté la loi relaient aussi deux points importants :
- le prêteur doit (continuer de) consulter la Centrale des crédits aux particuliers (CCP) de la Banque nationale de Belgique
- si vous avez un ou plusieurs impayés enregistrés pour un total supérieur à 1 000 €, un nouveau crédit ne peut pas vous être accordé. En dessous de ce seuil, le prêteur doit motiver sa décision
Pour savoir où vous en êtes avant de faire une demande, vous pouvez consulter gratuitement vos données à la CCP. Notre article Pourquoi un prêt personnel est-il refusé ? vous aide aussi à comprendre les causes de refus, et notre guide sur la capacité d'emprunt explique comment le calcul est fait.
Algorithmes et scoring : vos nouveaux droits
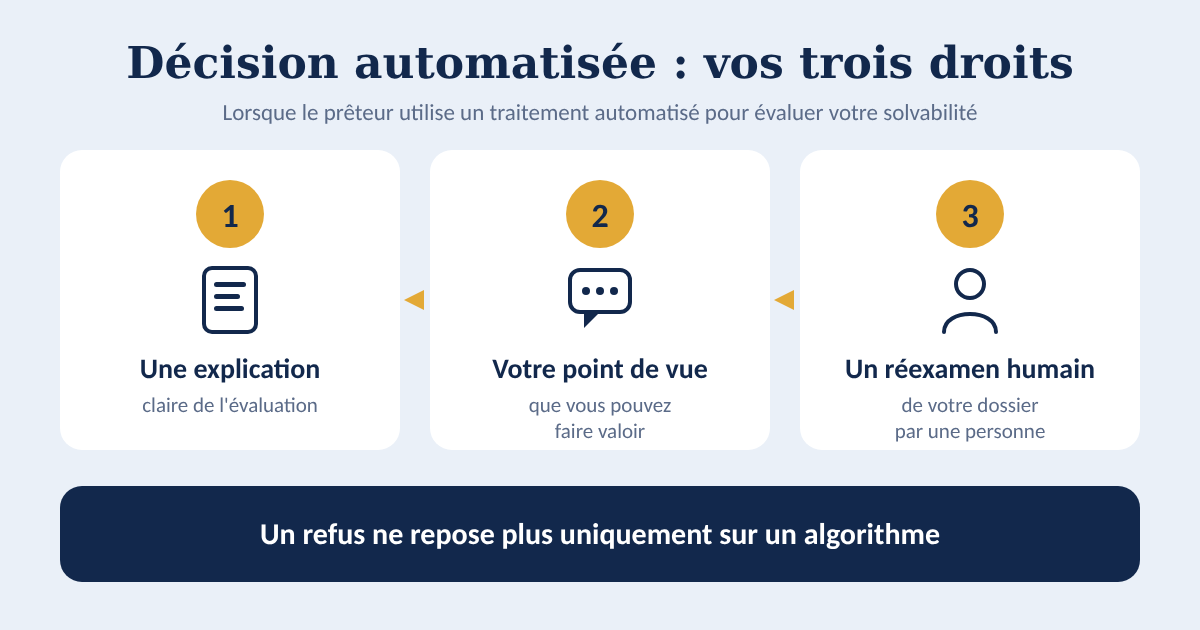
De plus en plus de prêteurs utilisent un traitement automatisé pour décider sur la demande de crédit. Lorsque c'est le cas, vous pouvez désormais :
- obtenir une explication compréhensible de l'évaluation
- exprimer votre point de vue ;
- solliciter une intervention humaine pour réexaminer la décision prise dans votre dossier
C'est une évolution importante : un refus ne doit plus être une boîte noire. Si votre demande est refusée, n'hésitez pas à demander des explications, directement ou avec l'aide de votre courtier.
Communications commerciales et parcours d'acquisition : fin des promesses faciles
La publicité pour le crédit est déjà encadrée. Elle l'est encore davantage. Il est notamment interdit :
- d'inciter une personne en difficulté financière à emprunter
- de présenter le crédit comme un moyen d'améliorer sa situation financière ou de remplacer l'épargne
- de minimiser l'impact des crédits déjà en cours sur le budget
- de mettre en avant la facilité ou la rapidité avec laquelle on obtient les fonds
Toute publicité qui mentionne un taux ou un coût doit afficher de façon visible la mention « Attention, emprunter de l'argent coûte aussi de l'argent ». L'envoi d'une offre de crédit suppose en outre une demande préalable et expresse du consommateur.
Pour vous, cela signifie moins de slogans du type « de l'argent en quelques minutes » et plus de transparence. Gardez toutefois votre esprit critique : une offre qui vous promet une acceptation garantie ou qui demande de l'argent avant le versement reste un signal d'alerte. Vérifiez toujours l'inscription d'un courtier auprès de la FSMA.
Remboursement anticipé, découvert et mineurs
Remboursement anticipé. Vous gardez le droit de rembourser votre crédit à tout moment, en tout ou en partie, avec une réduction proportionnelle du coût total. Le prêteur peut réclamer une indemnité, mais elle doit être équitable et objectivement justifiée. Consultez votre contrat avant de rembourser, et lisez notre article sur le remboursement anticipé.
Découvert. Une banque qui veut mettre fin à une facilité de découvert doit prévenir son client au moins 30 jours avant que la résiliation ne prenne effet.
Mineurs. La loi interdit expressément la conclusion d'un contrat de crédit à la consommation avec une personne mineure. Cette interdiction est applicable depuis le 14 août 2026.
Ce que cela change concrètement pour vous
Les bénéfices
- une information précontractuelle renforcée, plus claire, y compris sur mobile et en ligne, avant de signer
- une meilleure protection contre le surendettement en apportant davantage d'attention aux besoins, à la santé financière et à la capacité de remboursement
- des décisions automatisées plus transparentes, avec un recours humain
- une publicité plus honnête
- le paiement en plusieurs fois mieux encadré
Les points d'attention
- des vérifications plus strictes peuvent entraîner davantage de refus pour les dossiers fragiles
- il faudra parfois fournir plus d'informations et de documents, y compris pour un petit achat payé en plusieurs fois
- les contrats déjà en cours ne sont, pour l'essentiel, pas concernés : c'est la date de la demande qui détermine le régime applicable
Cette dernière remarque a une conséquence pratique : ne vous précipitez pas pour signer avant le 20 novembre uniquement pour échapper aux nouvelles règles. Elles sont, dans l'ensemble, plutôt protectrices. Ce qui compte, c'est que le crédit soit adapté à votre budget.
Le rôle du courtier dans ce nouveau cadre
Les prêteurs comme les intermédiaires de crédit sont concernés par la réforme. Les prêteurs ont dû adapter leurs modèles de contrat et les soumettre à l'approbation du SPF Economie.
Dans cette période de transition, le rôle du courtier reste fondamental et le courtier vous aide de plusieurs façons.
Il met à disposition le prospectus commercial des produits et services proposés par les prêteurs. N'hésitez pas à le demander et le consulter en amont de votre demande.
Il vous explique vos droits et décrypte les documents. Le formulaire d'information précontractuelle (le SECCI) est le document à lire avant de signer. Un courtier vous en explique les points clés : TAEG, durée, coût total, conditions de remboursement anticipé.
Il prépare un dossier solide avec des données exactes. Puisque le prêteur doit vérifier vos revenus et vos dépenses, le courtier vous sensibilise sur un dossier complet et correct qui accélère la décision. Le courtier vous indique les justificatifs nécessaires, par profil. Notre article Prêt personnel sans justificatif en Belgique : vrai ou faux ? explique la différence entre justifier l'usage de l'argent et prouver ses revenus.
Il compare plusieurs prêteurs. Chaque prêteur applique les nouvelles règles avec ses propres grilles d'évaluation. Un courtier présente votre demande à celui qui correspond le mieux à votre profil, au lieu de vous laisser multiplier les démarches. Vous trouverez la liste de nos partenaires prêteurs sur notre site.
Il conseille honnêtement. Il évalue votre capacité de remboursement avec vous, vous dit si le montant est raisonnable et vous oriente, si besoin, vers une autre solution, comme le regroupement de crédits quand plusieurs mensualités pèsent sur votre budget.
Il respecte lui aussi les règles. Un courtier sérieux est inscrit à la FSMA, ne promet jamais l'acceptation et ne vous demande pas d'argent avant le versement. Pour comprendre ce qu'il change par rapport à votre banque, lisez Courtier prêt personnel Nivelles : avantages face à la banque.
Que faire concrètement ?
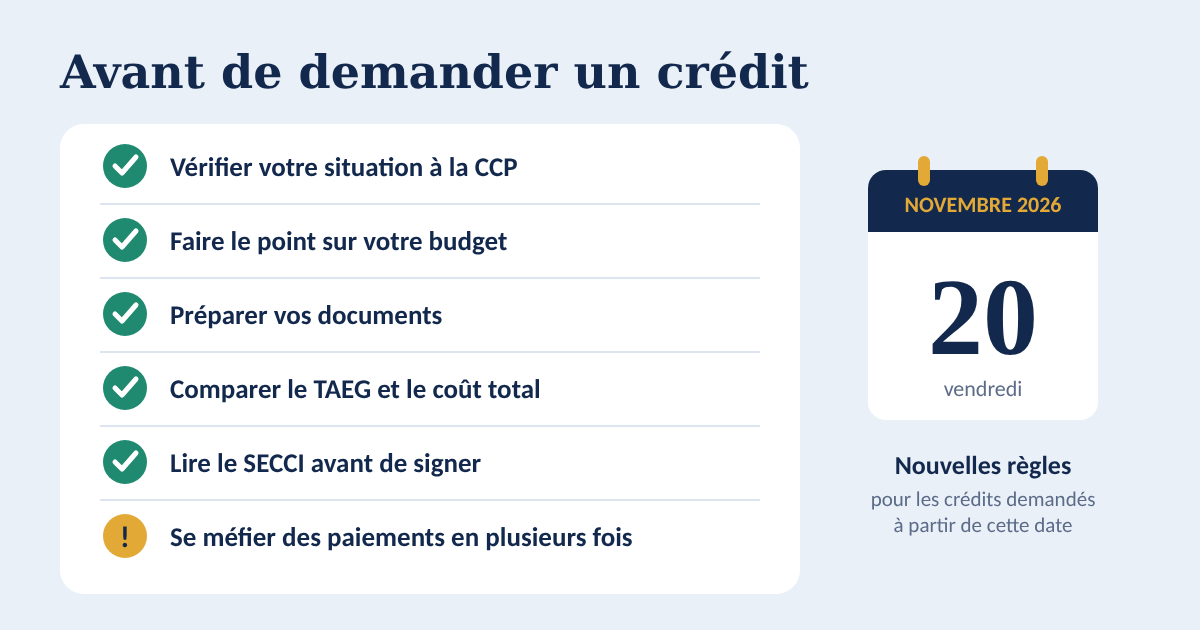
- Vérifiez votre situation à la CCP, gratuitement, en vous connectant avec Itsme ou votre carte d'identité, avant toute demande
- Faites le point sur votre budget : revenus, charges, crédits en cours. Utilisez notre simulateur de prêt personnel pour estimer une mensualité
- Préparez vos documents : pièce d'identité, preuves de revenus, relevés bancaires, liste de vos crédits
- Comparez le TAEG et le coût total, pas seulement la mensualité
- Lisez le SECCI et posez vos questions avant de signer
- Méfiez-vous des paiements en plusieurs fois : ce sont des crédits à part entière, et ils comptent dans votre endettement
Questions fréquentes
À partir de quand ces règles s'appliquent-elles ?
La plupart des règles s'appliquent aux crédits demandés à partir du 20 novembre 2026. L'interdiction du crédit aux mineurs est applicable depuis le 14 août 2026.
Mes crédits en cours sont-ils concernés ?
Pour l'essentiel, non : les contrats déjà conclus restent soumis au régime précédent, sauf quelques dispositions particulières, notamment pour certaines ouvertures de crédit à durée indéterminée. Vérifiez votre contrat en cas de doute.
Le paiement en 3 ou 4 fois devient-il un crédit ?
Dans la plupart des cas, oui, dès qu'un prêteur ou un prestataire de paiement intervient. Seules des facilités accordées directement par le vendeur, remboursées très vite et sans intérêts ni frais, restent en dehors du champ.
Serai-je plus souvent refusé ?
Les vérifications sont plus strictes, donc les dossiers fragiles peuvent être refusés plus facilement, notamment en présence d'impayés enregistrés. Un dossier complet, un budget réaliste et un montant raisonnable restent vos meilleurs atouts.
Puis-je contester un refus automatique ?
Vous pouvez demander une explication, exprimer votre point de vue et obtenir qu'une personne réexamine votre dossier lorsque la décision repose sur un traitement automatisé.
Puis-je toujours rembourser mon crédit plus tôt ?
Oui. Le droit de rembourser à tout moment est confirmé. Une indemnité peut s'appliquer, mais elle doit être équitable et objectivement justifiée.
J'ai reçu un rappel de mon droit de rétractation par courrier. Mon dossier est-il problématique ?
Non. Le rappel du droit de rétractation fait partie intégrante des nouvelles règles et ne signifie aucunement qu'il y a un problème dans mon dossier.
L'ASRD reste-t-elle facultative avec les nouvelles règles ?
Oui. Les nouvelles règles ne changent pas la donne : l'assurance solde restant dû reste facultative. Chez Crédit VIP, nous recommandons bien entendu d'envisager l'ASRD mais cela reste votre décision basée sur une explication claire de la couverture et du prix. N'hésitez pas à lire le document sur comment comprendre l'assurance solde restant dû du SPF Economie
Conclusion : plus de transparence, mais le conseil reste essentiel
La réforme du 20 novembre 2026 renforce la protection des emprunteurs : paiement fractionné encadré, solvabilité vérifiée, publicité plus honnête, droit à un réexamen humain. Elle ne dispense pas de réfléchir : un crédit doit rester adapté à votre budget, et c'est là que l'accompagnement d'un courtier fait la différence.
Vous avez un projet ou plusieurs crédits en cours ? Simulez votre prêt en ligne gratuitement ou contactez votre courtier à Nivelles au 067 56 16 75 pour une analyse personnalisée et sans engagement.
Ensemble avec Crédit VIP vers une nouvelle ère du crédit responsable. Parce que, chez Crédit VIP, Vous êtes important !
Florence
Sources et références :
Cet article présente une sélection des changements concernant l’information avant signature et les assurances liées au crédit à la consommation en Belgique.
Notre référence principale est la loi du 20 juillet 2026, publiée au Moniteur belge le 4 août 2026, transposant la directive européenne relative aux contrats de crédit aux consommateurs. Les dispositions abordées correspondent notamment aux articles 17, 26, 30, 83, 84 et 86.